

房贷财政贴息来了!新房首套最高补1万,2026年怎么申领
在北京五环以外的地方, 有一位购房者, 她的预算是142万元, 这是她首次进行购房操作, 并且在上周刚刚完成了定金的交付事项。从10月1日开始算起, 针对她所背负的那笔贷款, 每个月能够减少大约八百多元的还款金额。
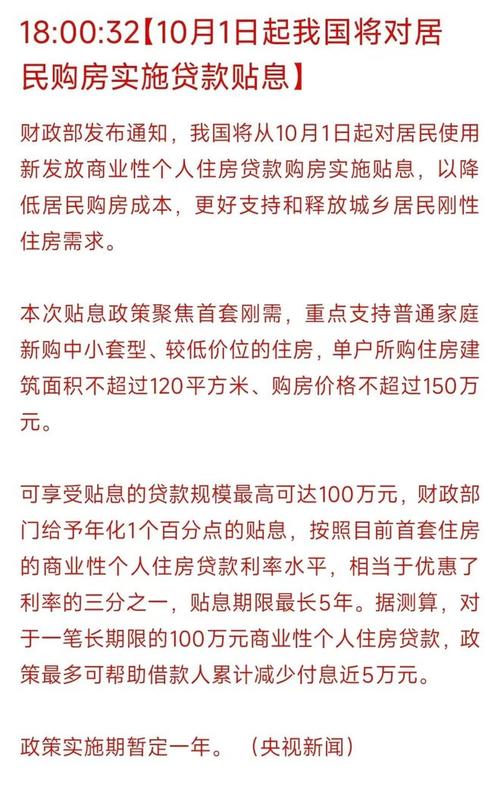
这是因为财政方面直接提供了利息补贴, 其力度相当于1个百分点的利息减免幅度。这种政策导向是非常明确的, 主要是专门面向那些刚需群体予以支持, 并且完全不会涉及到置换类型的房屋交易情形。
三条线框出谁该拿钱
在9月29日, 北京方面发布了一项通知。该通知明确划出了三道具体的限制标准。第一道标准涉及的是商业首套房贷款业务。第二道标准限定房屋面积不得超过120平方米。
第三道标准要求房屋总价格不得高于150万元。这些规定同时适用于新房交易以及二手房交易情形。对于存量房置换的行为, 则被一律排除在该政策适用范围之外。
粤开证券首席经济学家罗志恒认为, 所谓的筛选逻辑主要聚焦于新市民群体以及与刚毕业的大学生, 核心思想在于把钱花在刀刃上, 坚决不搞像撒胡椒面那样平均主义的做法。
100万贷5年到底省多少
现在的首套房贷利率大约是百分之三点一, 砍掉一个点的意思就是利率直接下降了三分之一。如果是贷款一百万元, 选择按月还款, 余额会逐月递减, 在五年的时间内累计少支付的利息接近五万元。
中国财政科学研究院的研究员石英华进行了强调, 他表示关于资金的总体规模是不设定上限的, 这句话的意思并不是说把资金发放完毕后就没有了, 实际情况是现有的资金总量是能够满足需求的。
签合同时勾一下就行
不用特意地跑去银行去做事情, 在签署贷款合同的时候同步地进行授权操作, 系统会自动地识别资格条件, 到了每个月扣除利息的时候直接减去贴息部分, 通过短信以及应用程序推送明细信息使得借款人可以心里清楚明白具体情况。
有相关负责人讲了, 他们定下的目标是, 让操作尽量简单到不费力气, 让老百姓少跑几次腿。关于在10月1日发放的第一笔贴息贷款, 是当天就立刻生效的。
跟8月降存量利率是同一盘棋
今年, 个人消费贷款和小微企业贷款就已经陆续得到了贴息政策支持, 而这次把房贷也纳入其中, 说明这是今年以来第四类财政金融工具正式落地发挥了作用。
在八月份的时候, 很多地方的存量房贷利率已经下调了, 那被解读为是银行主动做出的让利行为, 而这一次则是靠财政资金来承担兜底责任, 通过这两条并行的办法, 同时达到压低融资成本的目的。
让人想仔细琢磨的一点是, 因为这两条线叠加在一起了, 所以在今年下半年这个时间里节里头, 头一套的房子实际利率这个东西, 非常有机会第一次跌破百分之三的这个关口。
150万限价卡住了谁
在三四线城市,150万够买一套小三居;但在杭州、成都等强二线,这个上限只够到远郊刚需盘,核心区基本够不到。
在建材家居行业这个领域里面, 针对那些面积是120平方米以下、价格是150万元以内的楼盘去化速度, 是有望得到加快的, 但是对于改善型和高端的市场类型, 它们是不在当前的覆盖范围之内的。
投资者最该盯的一个变量
政策实施的这段时间期暂定是一年, 到时候到期了是不是要延续下去, 以及门槛条件是不是要进行调整修改, 这两件事情将直接产生影响关于明年的第一季度销售方面的期望预期, 还有影响那些房地产企业进行拿到土地方面的行为动作与安排节奏。
从一般购买住房的人的这个角度去看, 那么需要用的那个判断准则其实也就只有一条而已。你的房屋总价以及房屋的面积这两个数值, 到底有没有被限制在某个指定的范围之内? 如果确实是被卡在了这个框里面的话, 那么你就需要在十二个月的这个时间周期之内去采取行动才行。
你觉得150万的这个限价标准, 在强二线城市的范围内, 到底是不是足够用的呢? 请在评论区中发表一下看法, 并且说明一下你所居住的城市当前的房价情况。
更多精彩文章请关注=>金色港湾资讯网 www.fzjsgw.com


