AI替你管钱?智能体支付怎么防乱消费自律公约解读
你只需要对着手机说出帮助我订一张下午两点钟举行的电影票, 并且在顺路的时候购买一杯冰美式咖啡的话语, 话语说完不过只过了几秒钟的时间, 就已经把选择座位, 比较价格, 下订单这些工作都给完全安排好了。
这根本就不是什么科幻故事里面的情节, 而是证明智能体支付这种模式正在一步一步地进入我们的生活实际之中去。
但是呢, 既然人工智能AI已经不再是仅仅作为出主意的参谋那样的角色了, 而是变成了可以直接花钱的这种助手角色, 所以很多人心里面就出现了很多犯嘀咕的想法, 都在问自己的钱财到底被这个智能化的工具给管理得怎么样, 是否能够真的让它来把控得住我的钱袋子这个问题。
智能体支付到底是什么?
简单来说, 这个智能体支付到底是什么事儿, 就是用户给了一个授权, 让那个叫AI的, 也叫智能体的东西, 来代替自己去做下单、付款, 这些操作。
然后中国支付清算协会, 它发过一份东西, 名叫《智能体支付应用自律公约》, 下面都简称它为《公约》了, 这个《公约》里头对这个事儿有非常明确的一个定义: 说是那些会员单位, 它们利用了那些大模型, 或者是其他的人工智能技术, 当然是在得到了用户的一个授权前提之下, 然后再呢去根据那个用户的真实的意思表示, 去使用咱们这个智能体去跟那个电商, 或者其他数字服务进行交互, 最后再发起并且执行那个支付指令。
智能体是指这样的软件系统, 它能够感知周围的环境, 并且为了达到某些特定的目标而去主动地采取行动。用一句大白话来说, 它不仅仅是搞搞那种“猜你喜欢”的东西, 而是真正能够替你把手里的钱给花出去, 真正能够把你想要购买的订单给下成功。
为什么偏偏现在出台公约?
在前期阶段, 有不少的会员单位进行了反映, 说大家自己已经着手在做智能体支付的探索和实践工作了, 可是呢, 目前确实还缺乏一个行业内部统一的参考标准出来。
至于具体而言的话, 业务的权利和责任到底应该如何进行划分、遇到的风险到底应当由谁来负责兜底、相关的数据又应当如何进行管理, 以及消费者的合法权益究竟应该如何得到充分保障这几点, 全部都处于一种比较模糊不明的地带之中。
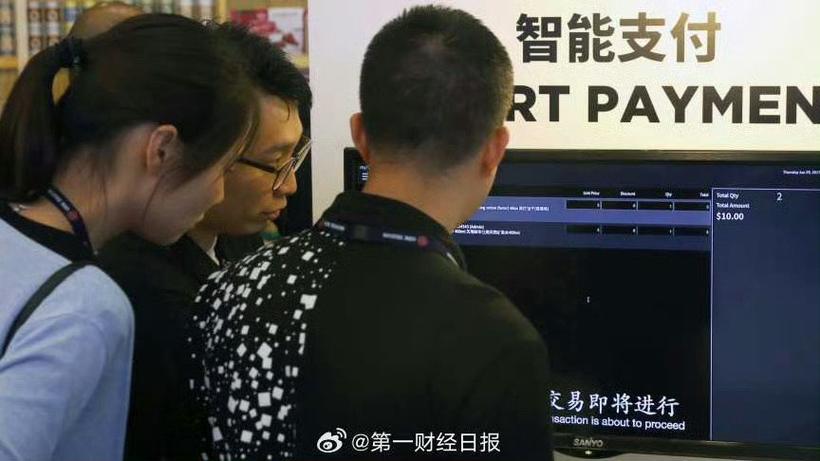
博通咨询的金融行业首席分析师王蓬博指出, 因为互联网大厂和各类平台带动的相关实践在不断地落地生效, 同时配套协议与产业链生态也在进行快速的搭建工作, 所以反洗钱、资金安全等潜在风险是需要被忽视掉的方面。
《公约》的出台, 这个行为其实就是给市场创新划一条安全底线的事情, 它是将技术探索限定在安全可控范围内的做法, 它是让各方有章可循的安排。
公约怎么保护你的钱包?
该《公约》将保护用户权益这一事项放在了非常突出的重要位置上。
第一个方面是要求做到对“了解你的智能体”这样的原则进行落实, 相关的会员单位必须建立一套能够针对人工智能本身的识别机制以及风控管理机制, 同时要加强同外部的智能体开发者们以及服务提供者之间的合作互动, 以便把潜在的风险管控措施提前到前面去做。
第二个方面是要求授权的边界条件必须进行明确界定, 需要跟用户签署责任划分清晰的授权协议文本, 并且要对交易中涉及的身份信息以及用户的真实意愿状况进行严格的核实与查验, 以此来确保每一笔发生的支出行为都是在得到本人的明确同意前提之下进行操作的。
第三, 实施分级分类管理: 借助交易限额这些手段来给资金安全添“保险”。王蓬博特意指出: 这个公约把支付核心环节里的责任归属情况定清楚了;同时也压实了持牌机构的主体责任;而且它还把交易授权、风险分级、用户权益保障这些安排都进一步细化了;这是当下最引人关注的地方。
智能体支付走到哪一步了?
协会那边有负责的人说了, 大家要结合着那个技术一步步进化的样子, 还有授权变得越来越深的这种状况来看, 智能体这个支付的功能得经历三个阶段才可以, 这三个阶段分别就是人工智能帮忙支付, 然后再到在提前规定好的条件下自己主动支付, 接着就是不管有多少种条件都能自己主动支付给花出去这样的过程了, 所以会员单位啊应该要小心、谨慎地去看看那种由自己来发起支付交易之类的用法是怎么个情况, 接下来还要等协会听人民银行的指导, 然后去组织人看看大家都守着公约做得对不对这个问题, 对于大多数普通老百姓来讲, 未来是打算让AI帮着花钱的, 这时候会有一套大家都可以看得见的规则在后面接着底呢。
在你把装着钱的袋子放心地交给人工智能去管理之前, 这些规定的东西就是你的让人安心的定心丸。
更多精彩文章请关注=>金色港湾资讯网 www.fzjsgw.com