福州家庭理财实战指南:从零基础到科学配置的6个关键步骤
【金色港湾资讯网为您推荐阅读】
理财不是高深莫测的金融游戏,而是每个福州普通家庭都能掌握的生活技能。在通胀压力与收入增长放缓并存的当下,越来越多福建居民正通过理性规划,让闲置资金稳健增值——即便暂未就业,也能依托科学方法保障生活品质。
那么,究竟有哪些切实可行的理财方法和技巧?记者结合本地银行网点调研、福州社区财商讲座反馈及主流平台实测数据,梳理出六大实操要点,助力榕城家庭迈出财富管理第一步。
1、全面盘点个人资产状况
理财起点不在“投什么”,而在“我有什么”。建议福州居民先整理名下所有流动资产与负债,包括银行活期/定期存款、公积金账户余额、理财产品持有情况,以及房贷、车贷等刚性债务。唯有清晰掌握可投资本金规模与流动性需求,才能匹配真正适合闽都家庭的风险承受能力。
2、设定分阶段、可落地的理财目标
目标需具体、有时限、合实际。例如:为孩子筹备三年后福州私立高中学费,或五年内置换仓山板块改善型住房。避免脱离现实的预期——手头仅1万元本金,却幻想年化收益8%,不仅难以实现,还易陷入高风险陷阱。
3、横向比选平台利率与综合成本
福州人习惯“货比三家”,理财更需如此。对比省内主流银行(如兴业银行福州分行)、持牌券商及合规互联网平台的起购门槛、历史年化收益率、申赎费率及资金到账时效。切记:高收益常伴随高风险,本金安全始终是福建家庭理财的第一守则。
4、按风险偏好选择适配工具
保守型投资者(如福州退休教师、个体商户主妇)可侧重国债、大额存单及R1级银行理财;进取型人群(如鼓楼区IT从业者、马尾跨境电商创业者)可在严控比例前提下配置指数基金、优质固收+产品。关键在于“匹配”,而非盲目跟风。
5、坚持适度分散,拒绝过度复杂化
不把鸡蛋放在一个篮子,但也不必准备十个篮子。建议福州家庭将资金分配于3–4类低相关性产品中,例如:1款货币基金(应急)、1笔三年期大额存单(稳健)、1只沪深300指数基金(成长)、1份医疗重疾保险(保障)。品类差异越大,风险对冲效果越明显。
6、“4321”法则助力福州家庭资产健康配置
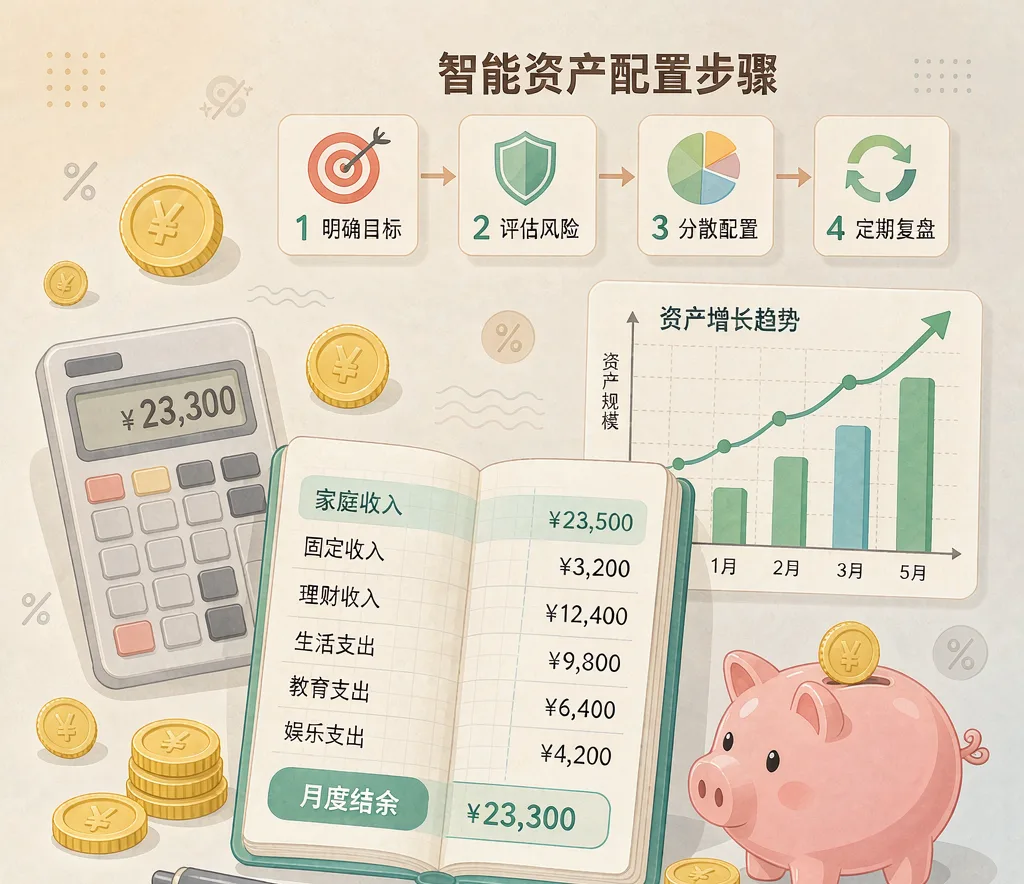
该经典模型在福建家庭中验证有效:每月收入的40%用于投资理财(含基金定投、商业养老保险等),30%覆盖日常开销(含三坊七巷周边生活成本),20%存入银行作为应急储备(建议存放于福州本地法人银行享受更高服务响应),10%配置人身保障型保险(契合福建医保补充需求)。
理财产品的种类是不可以一样的,如若不然,那些相关性较为强的理财产品就无法发挥出分散风险的功效了。
技巧的本质,是把复杂逻辑转化为日常行动。在福州这座“有福之州”,理财不是追逐风口,而是立足本土实际,用耐心与纪律,为家人筑牢财务根基。